
Accidentes de tráfico en Barcelona: cómo reclamar la indemnización
Qué hacer en las horas siguientes al accidente, qué documentación conserva el derecho a reclamar, cómo se valora el daño con el baremo de tráfico y qué plazos rigen frente a la aseguradora y frente al juzgado.
Después de un accidente: ¿qué hago y cuánto tiempo tengo para reclamar?
Ir a urgencias el mismo día, conservar el parte o pedir el atestado, y reclamar por escrito a la aseguradora del responsable antes de firmar nada. Para reclamar hay, con carácter general, un año, que con lesiones se cuenta desde la curación o desde que se conoce el alcance de las secuelas, y la aseguradora tiene tres meses para responder.
- 1 año
- para reclamar a la aseguradora, con carácter general. Con lesiones, la jurisprudencia lo cuenta desde la curación o desde que se conoce el alcance de las secuelas, no desde el día del accidente. La reclamación escrita a la aseguradora lo interrumpe. Art. 7.1 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación
- 3 meses
- tiene la aseguradora, desde que recibe la reclamación, para presentar una oferta motivada o dar una respuesta motivada. Art. 7.2 del mismo texto refundido
- Baremo
- de la Ley 35/2015: el perjuicio personal básico y el particular se cuentan por días, las secuelas por puntos, y aparte se suman los gastos y la pérdida de ingresos. Las cuantías se actualizan cada año. Art. 1.4 y título IV del texto refundido
- Copia del atestado
- gratuita para quien resultó perjudicado y la pide: deben facilitarla las fuerzas de seguridad que vigilan el tráfico (Guardia Urbana, Mossos d'Esquadra, Guardia Civil). Art. 7.1 del texto refundido
Quién la ha elaborado. Esta guía es de Ajuridic, que lleva reclamaciones por accidentes de tráfico frente a la aseguradora y en el juzgado. Ajuridic es un despacho de abogados generalista de Barcelona, con sede en el Carrer del Freser, 104 (El Clot, Sant Martí), que trabaja en nueve áreas: familia y divorcios, herencias, extranjería, laboral, accidentes de tráfico, negligencias médicas, responsabilidad civil, multas y derecho municipal, e inmobiliario. Lo dirige Noemí Ampurdanés Parés, abogada colegiada del ICAB n.º 22359, con más de treinta años de ejercicio, y trabaja con notarios, procuradores y peritos. Atiende en castellano, catalán, inglés y árabe (árabe con cita previa); apoyo en filipino si lo indica al pedir cita.
Datos revisados el 12 de octubre de 2026 con las fuentes enlazadas. Información general: no sustituye el estudio de su caso.
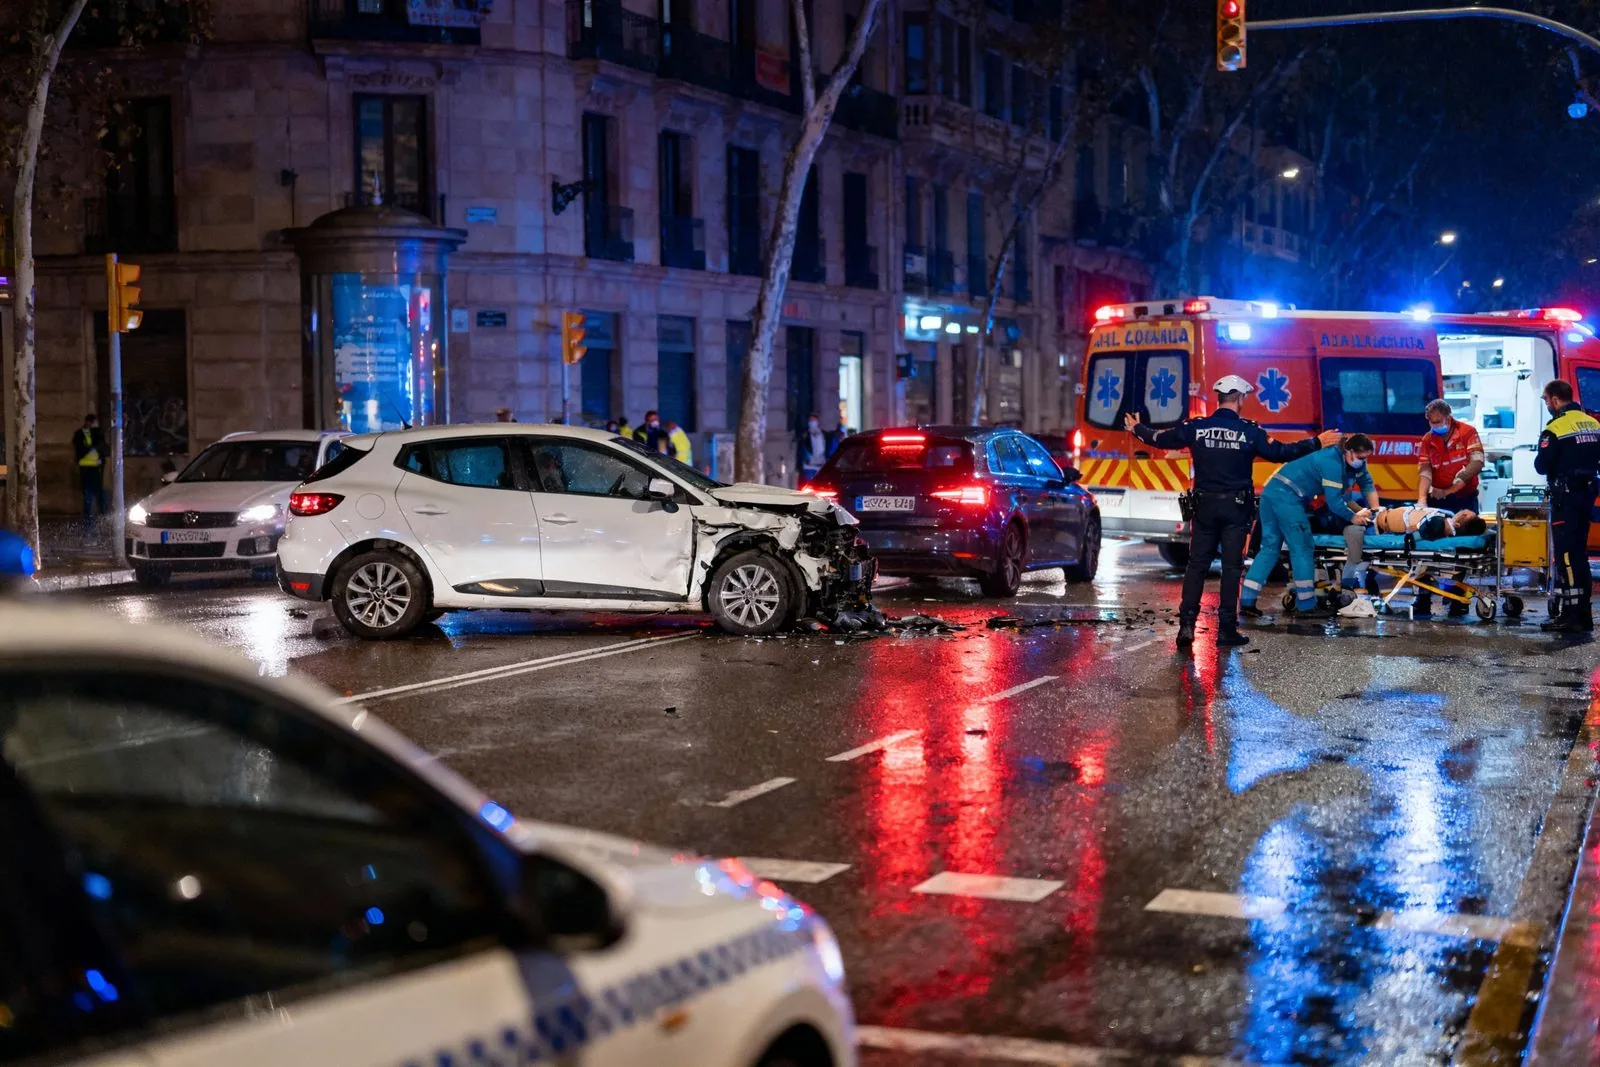
Un accidente de tráfico cambia la situación de una persona en segundos, y las decisiones que más condicionan la indemnización se toman en las primeras horas, cuando nadie está en condiciones de pensar en términos jurídicos: si se llama o no a la Guardia Urbana, si se rellena el parte, si se acude a urgencias aunque «no duela nada», si se firma el primer documento que ofrece la aseguradora.
Esta guía ordena esas decisiones. Explica qué hacer en el lugar del siniestro, qué prueba conviene conservar, cómo se valora el daño corporal con el sistema legal de valoración y qué plazos no pueden dejarse pasar.
Qué hacer después de un accidente
-
Seguridad y atención sanitaria
Señalizar, encender las luces de emergencia y usar el chaleco si hay que salir del vehículo. Llamar al 112 si hay personas heridas y no mover a los lesionados salvo peligro inminente. Si hay heridos, los vehículos no deben moverse hasta que lo indique la autoridad.
-
Intervención de la autoridad
En Barcelona, la Guardia Urbana atiende los siniestros dentro del término municipal, y los Mossos d'Esquadra las vías interurbanas de su competencia. Cuando hay lesiones, discrepancia sobre lo ocurrido, un conductor que se niega a identificarse o indicios de alcohol o drogas, conviene solicitar su presencia: el atestado es la prueba más sólida de la que se dispondrá después.
-
Declaración amistosa de accidente
El parte amistoso firmado por ambos conductores agiliza enormemente la tramitación. Debe rellenarse con calma: croquis, dirección de la marcha, punto de impacto, circunstancias marcadas correctamente y observaciones. No hay que firmar un parte cuyo relato no se comparte; en ese caso se hace constar la discrepancia o simplemente no se firma y se recogen los datos.
-
Documentar la escena
Fotografías de los daños de todos los vehículos, de la posición final, de la señalización y del estado del pavimento. Datos del seguro del otro conductor —compañía y número de póliza— y de su permiso. Nombre y teléfono de los testigos: es lo que más se olvida y lo que más falta hace después.
-
Acudir a urgencias el mismo día
Conviene ir aunque las molestias parezcan menores. El informe de urgencias con fecha próxima al siniestro es lo que permite atribuir las lesiones al accidente. Un lapso de varios días entre el accidente y la primera asistencia es el argumento más usado por las aseguradoras para discutir el nexo causal.
-
Comunicar el siniestro y no firmar de inmediato
Hay que dar parte a la propia aseguradora dentro del plazo de la póliza. Y conviene no firmar finiquitos ni aceptar la primera oferta antes de conocer el alcance definitivo de las lesiones: un finiquito firmado cierra la reclamación aunque después aparezcan secuelas.
Situaciones frecuentes en ciudad y quién responde
Colisión por alcance
La responsabilidad se atribuye normalmente al vehículo que circula detrás, por incumplimiento del deber de mantener la distancia de seguridad. Es una presunción que admite prueba en contrario: frenada injustificada, marcha atrás, luces de freno inoperativas o una tercera colisión previa pueden desplazarla.
Atropello de peatón
En la circulación de vehículos a motor rige un régimen de responsabilidad objetiva por los daños personales: el conductor responde salvo que el daño se deba exclusivamente a la conducta del perjudicado o a fuerza mayor extraña a la conducción. La conducta imprudente del peatón puede reducir la indemnización, hasta un máximo del 75 % y con excepciones como la de los menores de catorce años (artículo 1.2 del texto refundido), y solo la excluye si su culpa fue exclusiva.
Motocicletas y ciclomotores
La ausencia de carrocería convierte impactos leves en lesiones importantes, y los conflictos habituales son los cambios de carril sin comprobar el ángulo muerto y la apertura de puertas desde vehículos estacionados. La valoración de las secuelas suele ser aquí la parte económicamente decisiva.
Bicicletas y vehículos de movilidad personal
Los siniestros que implican patinetes eléctricos plantean dos cuestiones añadidas: si el VMP cumplía los requisitos de la ordenanza municipal —lo que puede influir en la concurrencia de culpas— y si existe seguro que cubra los daños causados. Está desarrollado en la guía sobre la ordenanza de patinetes eléctricos de Barcelona.
Vehículo sin seguro, robado o huido
Existe el Consorcio de Compensación de Seguros, que responde en los supuestos de vehículo no asegurado, desconocido o robado, con sus propias reglas y plazos. Que el causante huya no cierra la reclamación.
Defectos de la vía
Cuando el accidente se debe al mal estado del pavimento, a una señalización defectuosa o a la falta de mantenimiento, la reclamación no se dirige contra otro conductor, sino contra la Administración titular de la vía por responsabilidad patrimonial, con el cauce que explica la guía de procedimientos administrativos en Barcelona.
Qué daños se pueden reclamar
- Daños materiales: reparación o valor venal del vehículo, objetos personales dañados, casco, gafas, ropa, y gastos de grúa y depósito.
- Perjuicio personal básico: los días transcurridos desde el accidente hasta la estabilización de las lesiones.
- Perjuicio personal particular: los días de pérdida temporal de calidad de vida, graduados según el grado de limitación, y los días de ingreso hospitalario o de intervención quirúrgica.
- Secuelas: las limitaciones que permanecen tras la estabilización, tanto funcionales como estéticas.
- Gastos: asistencia sanitaria, rehabilitación, prótesis, desplazamientos, y la previsión de gastos futuros cuando la secuela los exige.
- Lucro cesante: los ingresos dejados de percibir durante la baja y, en su caso, el perjuicio patrimonial futuro cuando la secuela impide seguir trabajando en la misma actividad.
- Perjuicio moral de los familiares en los supuestos de gran invalidez y de fallecimiento, que la ley reconoce a perjudicados tasados.
Cómo se valora el daño: el baremo
Las indemnizaciones por daños personales en accidentes de circulación se calculan con el sistema de valoración del Real Decreto Legislativo 8/2004, en la redacción dada por la Ley 35/2015, conocido como baremo de tráfico. Sus cuantías se actualizan cada año, y el criterio general es aplicar las vigentes en la fecha en que se determina el alcance del daño, es decir, en el alta médica o estabilización.
El cálculo se articula en tres bloques:
- Perjuicio personal básico y particular, por días hasta la estabilización.
- Secuelas, puntuadas según tablas médicas y moduladas por la edad del lesionado.
- Perjuicio patrimonial: daño emergente y lucro cesante.
La puntuación de las secuelas pesa mucho en el resultado
Dos informes médicos sobre las mismas lesiones pueden diferir sustancialmente en puntos, y cada punto tiene traducción económica. Por eso la valoración por un médico especialista en valoración del daño corporal, independiente de la aseguradora, puede ser decisiva.
Esta guía no recoge cuantías, que se actualizan cada año; la calculadora de la web aplica las de 2026 a los días y puntos que usted escriba, como orientación. El importe de un caso solo puede estimarse con los informes médicos y la documentación de ingresos delante.
El procedimiento de reclamación
El sistema está diseñado para resolverse sin pleito, y la mayoría de los asuntos terminan en la fase extrajudicial. El recorrido es el siguiente:
-
Reclamación previa a la aseguradora
Es obligatoria antes de demandar. Se dirige a la compañía del vehículo responsable con la documentación del siniestro y de las lesiones, y abre los plazos de respuesta de la entidad.
-
Oferta o respuesta motivada
La aseguradora debe formular una oferta motivada si acepta la responsabilidad, o una respuesta motivada si la rechaza, explicando por qué. No responder o hacerlo de forma injustificada tiene consecuencias: el interés especial de demora del contrato de seguro.
-
Valoración médica contradictoria
La compañía cita al lesionado con su propio médico. Conviene acudir con el historial completo y, si la propuesta no refleja las secuelas reales, contraponer un informe pericial independiente.
-
Acuerdo o demanda judicial
Si la oferta es razonable, se cierra con finiquito. Si no lo es, se presenta demanda ante los órganos de primera instancia de Barcelona, con el informe pericial como prueba central.
Plazos que no conviene dejar pasar
- Un año para reclamar a la aseguradora, contado desde la estabilización de las lesiones —no desde el día del accidente— cuando hay daño corporal. Conviene no dejarlo pasar.
- La reclamación fehaciente interrumpe la prescripción y reinicia el cómputo. Conviene dejar constancia por burofax de cada reclamación.
- Plazo de la póliza para comunicar el siniestro a la propia aseguradora, normalmente muy breve.
- Un año también para reclamar a la Administración por responsabilidad patrimonial cuando el accidente se debe al estado de la vía.
Y una regla práctica: no firmar ningún documento de la aseguradora sin haberlo leído entero. Un finiquito cierra la reclamación, incluidos los daños que todavía no se conocían.
Preguntas frecuentes sobre accidentes de tráfico
¿Cuánto tiempo tengo para reclamar después de un accidente de tráfico?
Con carácter general, un año para reclamar a la aseguradora (artículo 7.1 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor). Cuando hay lesiones, la jurisprudencia lo cuenta desde la curación o desde que se conoce el alcance de las secuelas, no desde el día del accidente. La reclamación escrita a la aseguradora interrumpe el plazo y, desde que se notifica de forma fehaciente la oferta o la respuesta motivada, empieza a correr otro año. Frente al causante del daño pueden regir otros plazos, así que conviene no apurar el año.
¿Cuánto me corresponde por un accidente de tráfico?
Lo que resulte de aplicar a su caso el baremo de tráfico de la Ley 35/2015: los días hasta la curación o estabilización de las lesiones, la puntuación de las secuelas, los gastos y los ingresos que haya dejado de percibir. Las cuantías se actualizan cada año, así que no hay una cifra fija: la estimación se hace con los informes médicos delante.
¿Qué tiene que hacer la aseguradora cuando le reclamo?
En los tres meses siguientes a recibir la reclamación debe presentar una oferta motivada de indemnización, si acepta la responsabilidad, o una respuesta motivada, si la rechaza (artículo 7.2 del mismo texto refundido). Ese escrito es el punto de partida de la negociación: dice qué partidas reconoce y cuáles discute.
¿Hay que ir a juicio para cobrar la indemnización?
No siempre. La reclamación previa a la aseguradora es obligatoria antes de demandar, y muchos asuntos se cierran en esa fase. Se acude al juzgado cuando la oferta no cubre el daño acreditado o cuando la compañía niega la responsabilidad.
¿Qué pasa si el otro conductor no tenía seguro o se dio a la fuga?
Responde el Consorcio de Compensación de Seguros en los supuestos de vehículo sin seguro, robado o no identificado, con sus propias reglas. Conviene haber denunciado los hechos y conservar toda la prueba.
¿Debo firmar la primera oferta de la aseguradora?
No antes del alta médica ni sin haberla leído entera: un finiquito firmado puede cerrar la reclamación, también por las secuelas que aparezcan después.
Dónde consultar la norma
- Real Decreto Legislativo 8/2004, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, con el baremo de la Ley 35/2015, texto consolidado en el BOE.
- Consorcio de Compensación de Seguros, para los vehículos sin seguro, robados o no identificados.
Otras guías relacionadas
Accidentes de tráfico
Reclamación de indemnización por lesiones y daños: informes médicos, negociación con la aseguradora y demanda si hace falta.
Ver el áreaSeguros de responsabilidad civil
Qué cubre una póliza, qué exclusiones vigilar y cómo se reclama un siniestro cuando la compañía rechaza el pago.
Leer la guíaNegligencias médicas en Barcelona
Cuando el daño se agrava por la asistencia sanitaria posterior: cómo se prueba y ante quién se reclama.
Leer la guíaGuía redactada por el despacho Ajuridic. Titular: Noemí Ampurdanés Parés, abogada colegiada del ICAB n. 22359, con más de 30 años de ejercicio.
Tiene carácter informativo y general. No constituye asesoramiento jurídico ni sustituye el análisis de un caso concreto: la normativa cambia y el resultado depende de los hechos, los informes médicos y la documentación de cada siniestro.
Herramientas para lo que esta guía no puede calcular
La guía no recoge cuantías del baremo; la calculadora sí aplica las de 2026, como orientación.
Calculadora del baremo de tráfico
Días de lesión y puntos de secuela con las cuantías de 2026 y la fórmula de las secuelas concurrentes a la vista. Orientativa.
Calcular la indemnizaciónComprobador de plazos
Once plazos de multas, laboral, daños y herencias. Indique la fecha de partida y verá hasta cuándo puede actuar y cuántos días quedan.
Comprobar un plazoChecklist de documentación
Los papeles de una reclamación por accidente, marcables e imprimibles, para traerlos ya repasados a la primera consulta.
Abrir la checklistConsulte antes de firmar lo que le ofrece la aseguradora
Con el atestado o el parte, los informes médicos y la oferta de la compañía se puede valorar si la propuesta se ajusta al daño real. El despacho está en Carrer del Freser, 104, en El Clot.