حوادث المرور في برشلونة: كيف تُطالِب بالتعويض
ماذا تفعل في الساعات الأولى بعد الحادث، وما الوثائق التي تحفظ حقك في المطالبة، وكيف يُحسب الضرر بجدول تعويضات حوادث المرور، وما المهل أمام شركة التأمين وأمام المحكمة.
بعد الحادث: ماذا أفعل، وما المهلة المتاحة للمطالبة؟
اذهب إلى الطوارئ في اليوم نفسه، واحتفظ بالتصريح الودي أو اطلب محضر الشرطة، وطالب شركة تأمين المسؤول كتابياً قبل أن توقّع أي شيء. مهلة المطالبة سنة واحدة كقاعدة عامة. إذا كانت هناك إصابات، تُحسب من الشفاء أو من معرفة حجم الآثار الدائمة. ولشركة التأمين ثلاثة أشهر للرد.
- سنة واحدة
- لمطالبة شركة التأمين، كقاعدة عامة. إذا كانت هناك إصابات، تحسبها المحاكم من تاريخ الشفاء أو من معرفة حجم الآثار الدائمة، لا من يوم الحادث. المطالبة الكتابية لشركة التأمين تقطع هذه المهلة. المادة 7.1 من النص الموحَّد لقانون تأمين المركبات
- 3 أشهر
- هي المهلة التي لدى شركة التأمين، من يوم تسلّم المطالبة، لتقدّم عرض تعويض (oferta motivada) أو رداً يشرح سبب الرفض (respuesta motivada). المادة 7.2 من النص نفسه
- جدول التعويضات
- في القانون Ley 35/2015: الضرر الشخصي الأساسي والخاص يُحسب بالأيام، والآثار الدائمة بالنقاط، وتُضاف المصاريف والدخل الضائع وحدها. وتُحدَّث المبالغ كل سنة. المادة 1.4 والباب الرابع من النص
- نسخة محضر الشرطة
- مجانية للمتضرر إذا طلبها: يجب أن تسلّمها الشرطة المكلّفة بالمرور (Guàrdia Urbana وMossos d'Esquadra وGuardia Civil). المادة 7.1 من النص
من يجيب. أعدّ هذا الدليل مكتب Ajuridic، الذي يتولى المطالبات عن حوادث المرور أمام شركات التأمين والمحاكم. Ajuridic مكتب محاماة عام في برشلونة، عنوانه Carrer del Freser, 104 (El Clot, Sant Martí). يعمل في تسعة مجالات: الأسرة والطلاق، والميراث، وقانون الأجانب، وقانون العمل، وحوادث المرور، والإهمال الطبي، والمسؤولية المدنية، والمخالفات والقانون البلدي، والعقارات. تديره المحامية Noemí Ampurdanés Parés، المسجَّلة في نقابة المحامين في برشلونة (ICAB) برقم 22359، ولها أكثر من ثلاثين عاماً من الخبرة. ويتعاون المكتب مع موثقين ووكلاء قضائيين (procuradores) وخبراء. نستقبلك بالإسبانية والكتالانية والإنجليزية والعربية (العربية بموعد مسبق)، ونقدّم دعماً بالفلبينية عند الطلب.
راجعنا هذه المعلومات في 12 أكتوبر 2026 مع المصادر المذكورة. هي معلومات عامة ولا تغني عن دراسة حالتك.
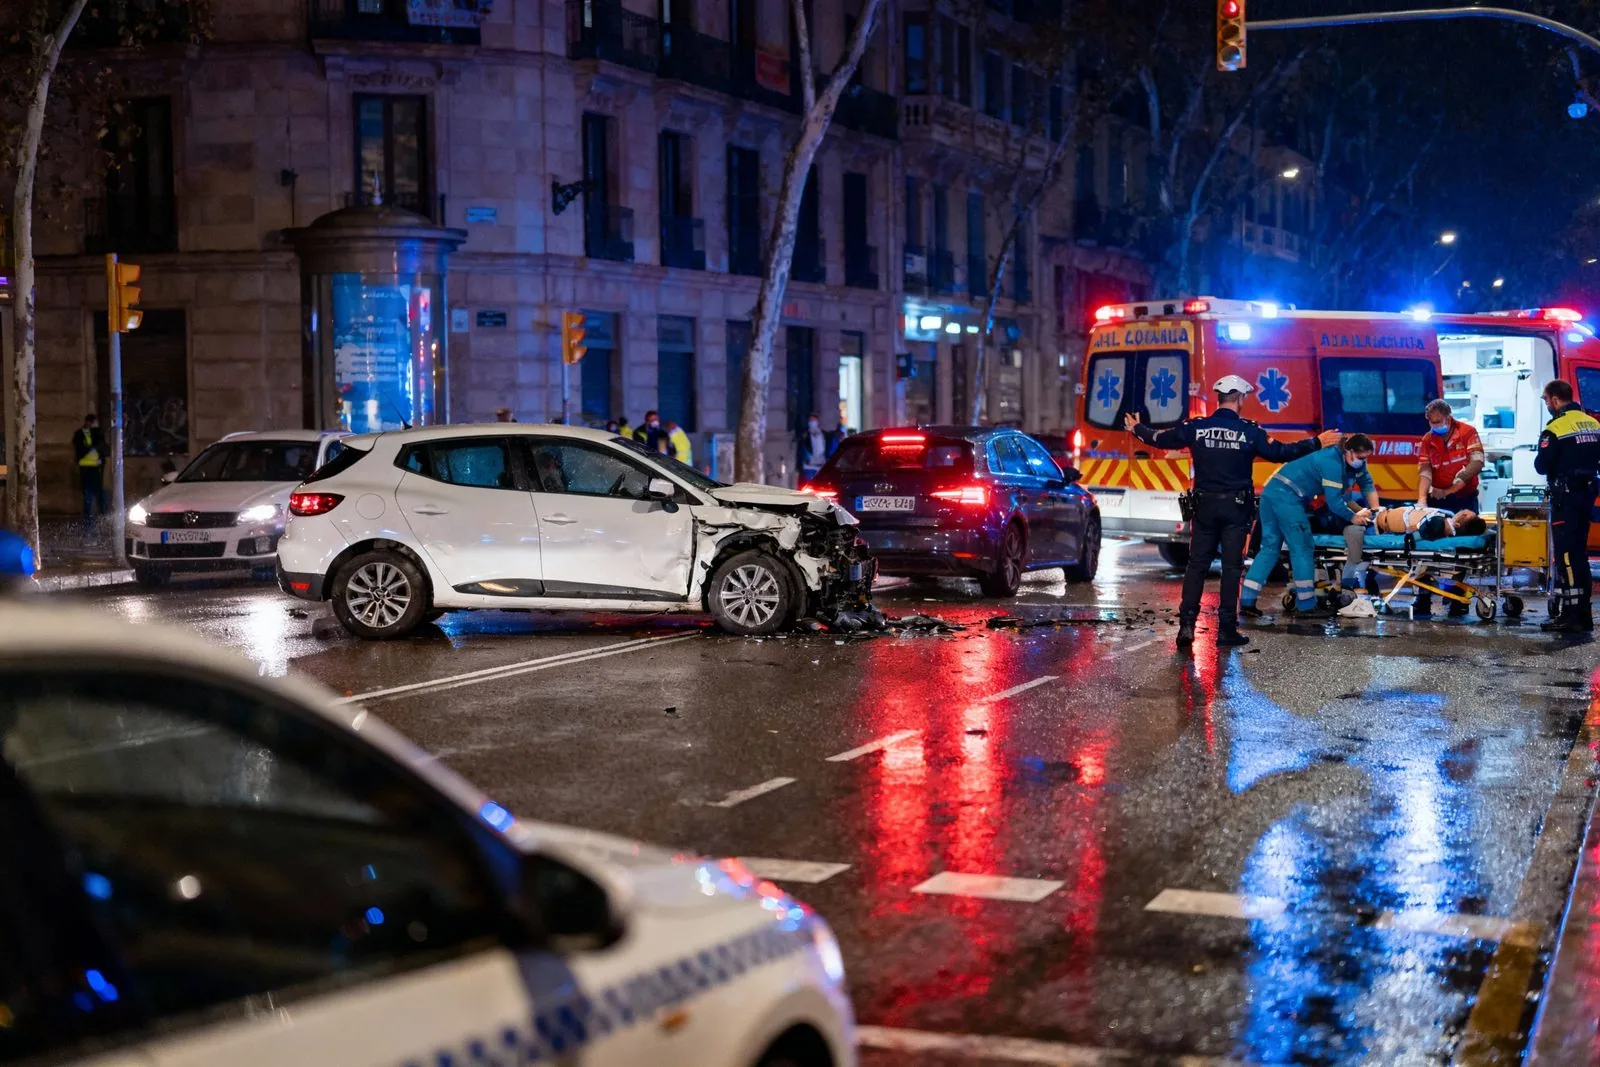
حادث السير يغيّر حياة الشخص في ثوانٍ. والقرارات التي تؤثر أكثر في التعويض تُتخذ في الساعات الأولى، عندما لا يكون أحد قادراً على التفكير بهدوء في الجانب القانوني: هل أتصل بـ Guardia Urbana أم لا؟ هل أملأ التصريح الودي؟ هل أذهب إلى الطوارئ مع أن «لا شيء يؤلمني»؟ هل أوقّع أول ورقة تعرضها شركة التأمين؟
هذا الدليل يرتّب هذه القرارات. يشرح ما يجب فعله في مكان الحادث، وما الأدلة التي يجب حفظها، وكيف يُحسب الضرر الجسدي بجدول التعويضات القانوني (baremo)، وما المهل التي لا يجب أن تفوتك.
ماذا تفعل بعد حادث
-
السلامة والرعاية الصحية
ضع علامات التحذير، وشغّل أضواء الطوارئ، والبس السترة العاكسة إذا احتجت إلى النزول من المركبة. اتصل بـ 112 إذا كان هناك جرحى، ولا تحرّك المصابين إلا إذا كان هناك خطر مباشر. وإذا كان هناك جرحى، لا تحرّك المركبات حتى تسمح الشرطة بذلك.
-
حضور الشرطة
في برشلونة، تتولى Guardia Urbana الحوادث داخل المدينة، وتتولى Mossos d'Esquadra الطرق بين المدن التي تدخل في اختصاصها. من الأفضل أن تطلب حضورهم إذا كانت هناك إصابات، أو خلاف حول ما حدث، أو سائق يرفض إعطاء بياناته، أو علامات على الكحول أو المخدرات: محضر الشرطة هو أقوى دليل ستملكه بعد ذلك.
-
التصريح الودي بالحادث
التصريح الودي الذي يوقّعه السائقان يسرّع الملف كثيراً. املأه بهدوء: الرسم، واتجاه السير، ونقطة الاصطدام، والخانات المعلَّمة بشكل صحيح، والملاحظات. لا توقّع تصريحاً لا توافق على ما فيه. في هذه الحالة اكتب أنك غير موافق، أو ببساطة لا توقّع وخذ البيانات.
-
توثيق مكان الحادث
صوّر أضرار كل المركبات، ومكانها بعد الحادث، والإشارات، وحالة الطريق. خذ بيانات تأمين السائق الآخر (الشركة ورقم الوثيقة) ورخصة سياقته. واكتب أسماء الشهود وأرقام هواتفهم: هذا ما يُنسى أكثر، وما نحتاج إليه أكثر بعد ذلك.
-
الذهاب إلى الطوارئ في اليوم نفسه
حتى لو كانت الآلام خفيفة. تقرير الطوارئ بتاريخ قريب من الحادث هو ما يربط الإصابات بالحادث. أما إذا مرت عدة أيام بين الحادث وأول زيارة طبية، فهذه أكثر حجة تستعملها شركات التأمين لتقول إن الإصابات ليست من الحادث.
-
أبلغ عن الحادث ولا توقّع بسرعة
يجب أن تُبلغ شركة تأمينك داخل المهلة المذكورة في الوثيقة. ومن الأفضل ألا توقّع مخالصات وألا تقبل العرض الأول قبل معرفة الحجم النهائي للإصابات: المخالصة الموقَّعة تغلق المطالبة، حتى لو ظهرت آثار دائمة بعد ذلك.
حالات شائعة في المدينة ومن المسؤول
الاصطدام من الخلف
عادةً تكون المسؤولية على المركبة التي في الخلف، لأنها لم تحافظ على مسافة الأمان. لكن هذه قاعدة يمكن إثبات عكسها: فرملة بلا سبب، أو رجوع إلى الخلف، أو أضواء فرامل معطلة، أو اصطدام سابق من مركبة ثالثة، قد تغيّر ذلك.
دهس راجل
في سير المركبات ذات المحرك، المسؤولية عن الأضرار الجسدية موضوعية (objetiva): السائق مسؤول إلا إذا كان الضرر بسبب تصرف المتضرر وحده، أو بسبب قوة قاهرة لا علاقة لها بالسياقة. وتصرّف الراجل غير الحذر قد يخفّض التعويض، لكنه نادراً ما يلغيه.
الدراجات النارية والدراجات الآلية
بما أن الدراجة النارية لا تحمي الجسم، فالاصطدام الخفيف قد يسبب إصابات مهمة. والخلافات المعتادة هي تغيير المسار دون النظر إلى الزاوية الميتة، وفتح أبواب السيارات المتوقفة. هنا يكون تقييم الآثار الدائمة عادةً الجزء الأهم من الناحية المالية.
الدراجات الهوائية ومركبات التنقل الشخصي
في الحوادث التي فيها دراجات كهربائية (patinetes) سؤالان إضافيان: هل كانت المركبة تحترم شروط اللائحة البلدية (وهذا قد يؤثر في توزيع الخطأ)، وهل يوجد تأمين يغطي الأضرار التي سببتها. هذا مشروح في الدليل الخاص بـ قواعد السكوتر الكهربائي في برشلونة.
مركبة بلا تأمين أو مسروقة أو لاذت بالفرار
يتدخل Consorcio de Compensación de Seguros، ويتحمل المسؤولية إذا كانت المركبة بلا تأمين أو مجهولة أو مسروقة، بقواعده ومهله الخاصة. وهروب المتسبب لا يمنعك من المطالبة.
عيوب الطريق
عندما يكون سبب الحادث سوء حالة الطريق، أو إشارات خاطئة، أو نقص الصيانة، لا تُوجَّه المطالبة ضد سائق آخر، بل ضد الإدارة المسؤولة عن الطريق، عن طريق مسؤولية الإدارة (responsabilidad patrimonial)، كما يشرح دليل الإجراءات الإدارية في برشلونة.
ما الأضرار التي يمكن المطالبة بها
- الأضرار المادية: إصلاح المركبة أو قيمتها في السوق، والأغراض الشخصية التي تضررت (الخوذة، والنظارات، والملابس)، ومصاريف الرافعة والحجز.
- الضرر الشخصي الأساسي: الأيام المنقضية من الحادث إلى استقرار الإصابات.
- الضرر الشخصي الخاص: الأيام التي فقدت فيها مؤقتاً جزءاً من جودة حياتك، مقسَّمة حسب درجة التقييد، وأيام البقاء في المستشفى أو العمليات الجراحية.
- الآثار الدائمة (secuelas): المشاكل التي تبقى بعد استقرار الإصابات، سواء في وظائف الجسم أو في المظهر.
- المصاريف: العلاج، وإعادة التأهيل، والأطراف الاصطناعية، والتنقلات، والمصاريف المستقبلية عندما تحتاجها الآثار الدائمة.
- الدخل الضائع: الدخل الذي لم تقبضه أثناء التوقف عن العمل، وعند الحاجة، الضرر المالي المستقبلي عندما تمنعك الآثار الدائمة من مواصلة العمل نفسه.
- الضرر المعنوي لأفراد العائلة في حالات العجز الكبير والوفاة، ويعترف به القانون لأشخاص محدَّدين.
كيف يُقيَّم الضرر: جدول التعويضات
تُحسب التعويضات عن الأضرار الجسدية في حوادث السير حسب نظام التقييم الموجود في المرسوم التشريعي الملكي 8/2004 (Real Decreto Legislativo 8/2004)، كما عدّله القانون 35/2015 (Ley 35/2015)، ويُعرف بجدول تعويضات حوادث المرور (baremo). تُحدَّث مبالغه كل سنة. والقاعدة العامة هي تطبيق المبالغ السارية يوم تحديد حجم الضرر، أي عند شهادة الشفاء أو استقرار الإصابات.
يقوم الحساب على ثلاثة أجزاء:
- الضرر الشخصي الأساسي والخاص، بالأيام حتى استقرار الإصابات.
- الآثار الدائمة، تُحسب بالنقاط حسب الجداول الطبية، وتتغير حسب عمر المصاب.
- الضرر المالي: الضرر الفعلي والدخل الضائع.
نقاط الآثار الدائمة هي التي تحسم كل شيء
قد يختلف تقريران طبيان كثيراً في عدد النقاط للإصابات نفسها، وكل نقطة لها قيمة مالية. لذلك، تقييم طبيب مختص في تقييم الضرر الجسدي، مستقل عن شركة التأمين، يكون عادةً حاسماً.
لا ينشر هذا الدليل مبالغ محددة: الجداول تتغير كل سنة، والرقم القديم يوقعك في الخطأ. لا يمكن تقدير مبلغ حالة ما إلا بعد الاطلاع على التقارير الطبية ووثائق الدخل.
إجراء المطالبة
النظام مصمَّم ليُحل دون الذهاب إلى المحكمة، وأغلب الملفات تنتهي في المرحلة الودية. وهذه هي الخطوات:
-
مطالبة مسبقة إلى شركة التأمين
هي إلزامية قبل رفع الدعوى. تُوجَّه إلى شركة تأمين المركبة المسؤولة مع وثائق الحادث والإصابات، ومنها تبدأ مهل رد الشركة.
-
عرض التعويض أو رد الرفض (oferta o respuesta motivada)
يجب على شركة التأمين أن تقدّم عرض تعويض (oferta motivada) إذا قبلت المسؤولية، أو رداً يشرح سبب الرفض (respuesta motivada) إذا رفضتها. إذا لم ترد، أو ردّت دون مبرر، فهناك عواقب: الفائدة الخاصة عن التأخير المذكورة في قانون عقد التأمين.
-
مقارنة التقييمات الطبية
تطلب الشركة من المصاب أن يذهب إلى طبيبها. اذهب ومعك ملفك الطبي كاملاً. وإذا لم يعكس اقتراحها الآثار الدائمة الحقيقية، قدّم تقرير خبير مستقل للرد عليه.
-
اتفاق أو دعوى قضائية
إذا كان العرض معقولاً، يُغلق الملف بمخالصة (finiquito). وإذا لم يكن كذلك، تُرفع دعوى أمام محاكم الدرجة الأولى في برشلونة، ويكون تقرير الخبير الدليل الأساسي.
مهل لا يجب أن تفوتك
- سنة واحدة لمطالبة شركة التأمين، تُحسب من استقرار الإصابات (لا من يوم الحادث) إذا كان هناك ضرر جسدي. لا تتركها تمر.
- المطالبة الرسمية الموثَّقة تقطع المهلة وتبدأ المهلة من جديد. أرسل كل مطالبة عبر burofax ليبقى لها إثبات.
- مهلة وثيقة التأمين لإبلاغ شركة تأمينك بالحادث، وهي عادةً قصيرة جداً.
- سنة واحدة أيضاً للمطالبة بمسؤولية الإدارة عندما يكون سبب الحادث حالة الطريق.
قاعدة عملية: لا توقّع أي ورقة من شركة التأمين قبل أن تقرأها كلها. المخالصة تغلق المطالبة، حتى عن الأضرار التي لم تكن معروفة بعد.
أسئلة شائعة عن حوادث المرور
ما المهلة المتاحة للمطالبة بعد حادث مرور؟
سنة واحدة لمطالبة شركة التأمين كقاعدة عامة (المادة 7.1 من النص الموحَّد لقانون المسؤولية المدنية والتأمين في سير المركبات ذات المحرك، Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor). إذا كانت هناك إصابات، تحسبها المحاكم من تاريخ الشفاء أو من معرفة حجم الآثار الدائمة، لا من يوم الحادث. المطالبة الكتابية لشركة التأمين تقطع المهلة، ومن يوم التبليغ الرسمي بعرض التعويض أو برد الرفض تبدأ سنة جديدة. قد تنطبق مهل أخرى ضد المتسبب في الضرر، لذلك لا تنتظر حتى آخر السنة.
كم أستحق من تعويض عن حادث مرور؟
يُحسب بتطبيق جدول التعويضات (baremo) في القانون Ley 35/2015 على حالتك: الأيام حتى شفاء الإصابات أو استقرارها، ونقاط الآثار الدائمة (secuelas)، والمصاريف، والدخل الضائع. تُحدَّث المبالغ كل سنة، فلا يوجد رقم ثابت: نقدّر التعويض بعد أن نطّلع على التقارير الطبية.
ما الذي يجب على شركة التأمين فعله عندما أطالبها؟
خلال الأشهر الثلاثة بعد تسلّم المطالبة، يجب أن تقدّم عرض تعويض (oferta motivada) إذا قبلت المسؤولية، أو رداً يشرح سبب الرفض إذا رفضتها (المادة 7.2 من النص نفسه). هذه الورقة هي بداية التفاوض: تبيّن ما تقبله الشركة وما ترفضه.
هل يجب الذهاب إلى المحكمة لقبض التعويض؟
ليس دائماً. المطالبة المسبقة لشركة التأمين إلزامية قبل رفع الدعوى، وكثير من الملفات تنتهي في هذه المرحلة. نذهب إلى المحكمة عندما لا يغطي العرض الضرر المثبت، أو عندما تنكر الشركة المسؤولية.
ماذا يحدث إذا لم يكن لدى السائق الآخر تأمين أو هرب؟
يدفع Consorcio de Compensación de Seguros إذا كانت المركبة بلا تأمين أو مسروقة أو مجهولة، حسب قواعده الخاصة. من المهم أن تكون قد قدّمت شكوى (denuncia) بما حدث، وأن تحتفظ بكل الأدلة.
هل أوقّع على أول عرض من شركة التأمين؟
لا قبل شهادة الشفاء، ولا قبل أن تقرأه كله: المخالصة الموقَّعة قد تنهي المطالبة، حتى عن الآثار الدائمة التي تظهر بعد ذلك.
أين تقرأ النصوص القانونية
- Real Decreto Legislativo 8/2004، النص الموحَّد لقانون المسؤولية المدنية والتأمين في سير المركبات ذات المحرك، مع جدول التعويضات في القانون Ley 35/2015، النص الموحَّد في BOE.
- Consorcio de Compensación de Seguros، للمركبات غير المؤمَّنة أو المسروقة أو المجهولة.
أدلة أخرى ذات صلة
حوادث المرور
المطالبة بالتعويض عن الإصابات والأضرار: التقارير الطبية، والتفاوض مع شركة التأمين، ورفع الدعوى عند الحاجة.
مشاهدة المجالتأمينات المسؤولية المدنية
ما تغطيه وثيقة التأمين، والاستثناءات التي يجب الانتباه إليها، وكيف تطالب بحادث عندما ترفض الشركة الدفع.
قراءة الدليلالإهمال الطبي في برشلونة
عندما يزيد العلاج بعد الحادث من الضرر: كيف تثبت ذلك وأمام من تطالب.
قراءة الدليلدليل كتبه مكتب Ajuridic. رئيسة المكتب: Noemí Ampurdanés Parés، محامية مسجَّلة في نقابة المحامين ICAB برقم 22359، ولها أكثر من 30 سنة في المحاماة.
هذا الدليل للإعلام العام فقط. ليس استشارة قانونية ولا يُغني عن دراسة حالتك: القوانين تتغير، والنتيجة تعتمد على الوقائع والتقارير الطبية ووثائق كل حادث.
أدوات لما لا يستطيع هذا الدليل حسابه
لا ينشر الدليل مبالغ الجدول. لكن تجد هنا شرحاً مفصّلاً لما يحدد الرقم، والمهلة، وقائمة الأوراق.
كم أستحق من تعويض عن حادث؟
ما الذي يحدد التعويض حسب جدول التعويضات (baremo): أيام الإصابة، ونقاط الآثار الدائمة، والدخل الضائع، والخطأ المشترك، وعرض شركة التأمين.
اعرف ما يتوقف عليه المبلغأداة التحقق من المهل
إحدى عشرة مهلة في المخالفات والعمل والأضرار والميراث. أدخِل تاريخ البداية فيظهر لك آخر يوم للتحرك وكم يوماً بقي.
تحقّق من مهلةقائمة التحقق من الوثائق
أوراق المطالبة بعد حادث: ضع علامة على ما عندك واطبعها، لتأتي بها جاهزة إلى الاستشارة الأولى.
افتح القائمةقبل أن توقّع على ما تعرضه شركة التأمين
مع محضر الشرطة أو التصريح الودي، والتقارير الطبية، وعرض الشركة، يمكننا أن نقدّر هل العرض يناسب الضرر الحقيقي. المكتب في Carrer del Freser, 104، في حي El Clot.