Aksidente sa trapiko sa Barcelona: paano mag-claim ng compensation (indemnización)
Ano ang gagawin sa mga unang oras pagkatapos ng aksidente, anong documents ang kailangan para makapag-claim, paano kinukuwenta ang damage gamit ang baremo de tráfico at ano ang mga deadline laban sa insurance at sa korte.
Pagkatapos ng aksidente: ano ang gagawin ko at gaano katagal ang meron ako para mag-claim?
Pumunta sa emergency sa parehong araw, itago ang parte o humingi ng atestado (police report), at mag-claim nang nakasulat sa insurance ng responsable bago pumirma ng kahit ano. Bilang general rule, may isang taon para mag-claim. Kapag may injuries, binibilang ito mula nang gumaling kayo o mula nang malaman kung gaano kalala ang secuelas. May tatlong buwan ang insurance para sumagot.
- 1 taon
- para mag-claim sa insurance, bilang general rule. Kapag may injury, binibilang ito ng mga korte mula sa paggaling o mula nang malaman ang lawak ng mga secuela, hindi mula sa araw ng aksidente. Napuputol ito ng nakasulat na claim sa insurance. Art. 7.1 ng texto refundido ng batas sa car insurance
- 3 buwan
- ang meron ang insurance, mula nang matanggap ang claim, para magbigay ng oferta motivada o respuesta motivada. Art. 7.2 ng parehong texto
- Baremo
- ng Ley 35/2015: ang perjuicio personal básico at particular ay binibilang kada araw, ang mga secuela kada puntos, at hiwalay na idinadagdag ang mga gastos at nawalang income. Ina-update ang mga amount taon-taon. Art. 1.4 at título IV ng texto
- Kopya ng atestado
- libre para sa sinumang napinsala na hihingi nito: dapat itong ibigay ng mga pulis na nagbabantay sa trapiko (Guardia Urbana, Mossos d'Esquadra, Guardia Civil). Art. 7.1 ng teksto
Sino ang sumasagot. Gawa ng Ajuridic ang guide na ito. Hawak nito ang mga claim sa aksidente sa trapiko laban sa insurance at sa korte. Ang Ajuridic ay isang general na despacho de abogados (law firm) sa Barcelona, sa Carrer del Freser, 104 (El Clot, Sant Martí). May siyam na area ito: pamilya at divorce, mana, extranjería, labor law (trabaho), aksidente sa trapiko, negligencia médica, responsabilidad civil, multa at batas ng Ayuntamiento, at real estate. Pinapatakbo ito ni Noemí Ampurdanés Parés, abogada at member ng ICAB no. 22359, higit 30 taon nang abogado. Katrabaho nito ang mga notario, procurador at perito. Serbisyo sa Spanish, Catalan, English at Arabic (sa Arabic, may cita previa); may tulong sa Filipino kapag hiniling.
- Mga abogado sa aksidente sa trapiko
- Saan nakadepende ang compensation
- I-check ang plazo
- Magpa-appointment
Na-check ang data noong October 12, 2026 gamit ang mga naka-link na source. General information lang ito: hindi nito napapalitan ang pag-review sa kaso ninyo.
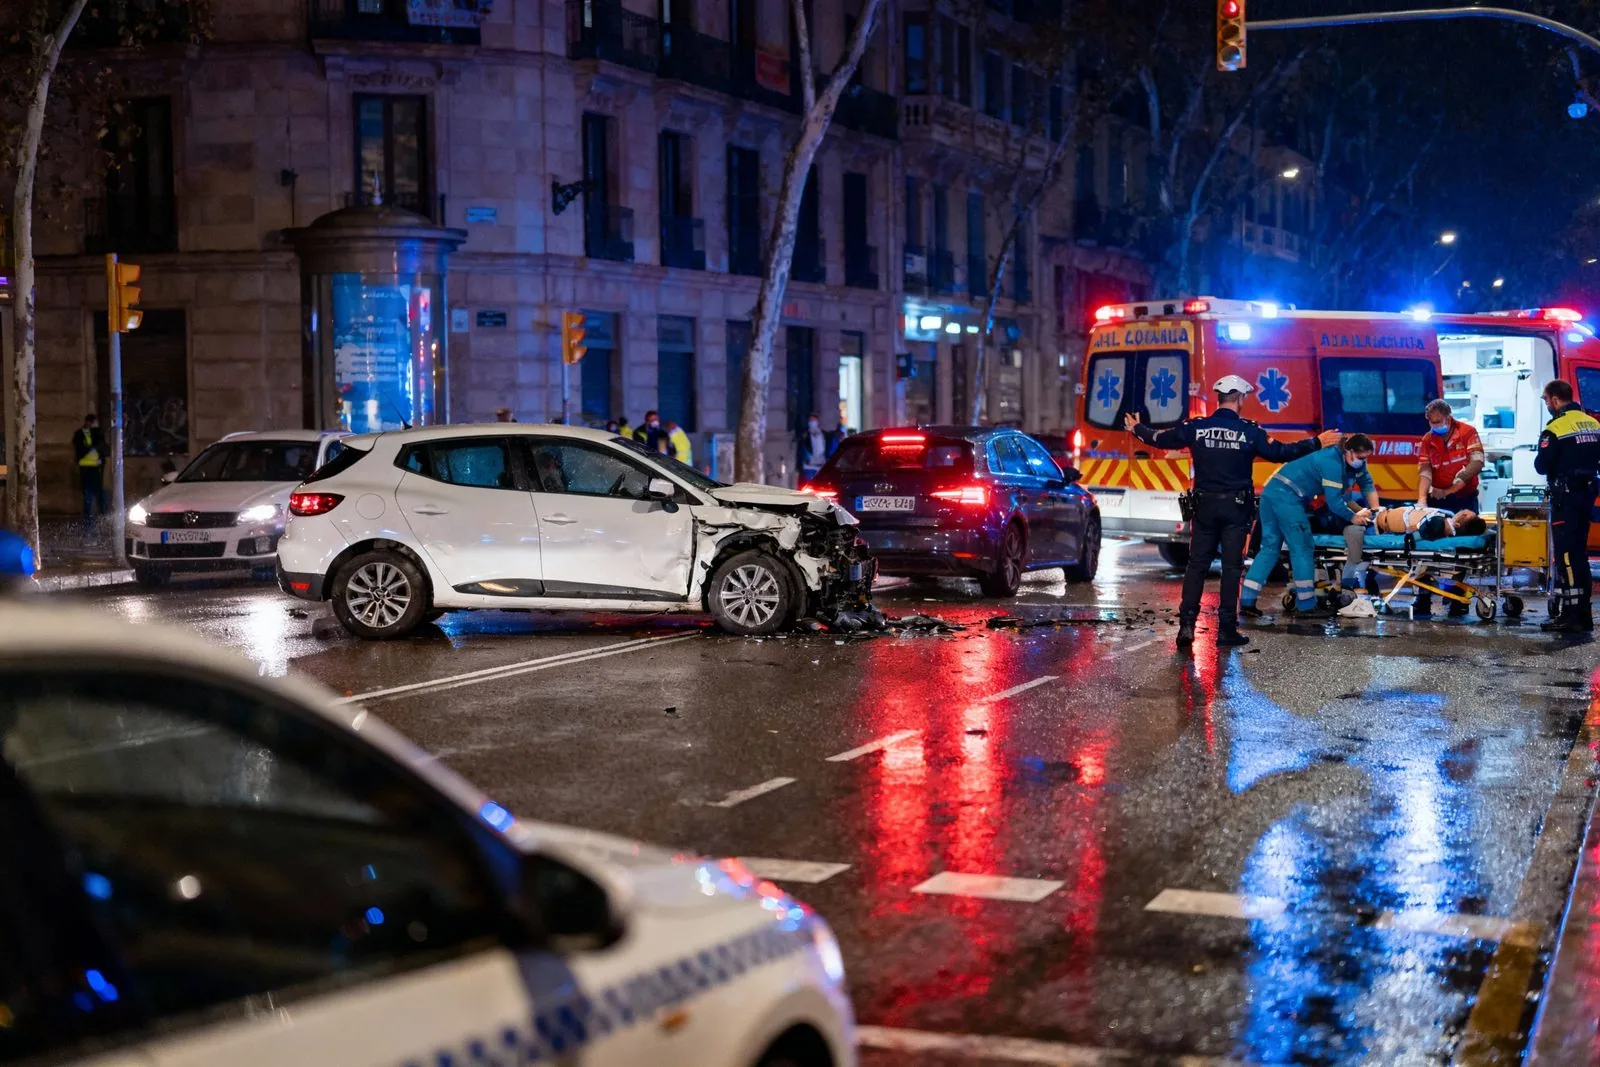
Sa ilang segundo, nababago ng aksidente sa trapiko ang buhay ng isang tao. At ang mga desisyon na pinaka-nakaka-apekto sa compensation ay nangyayari sa mga unang oras, kung kailan walang makakapag-isip nang legal: tatawag ba sa Guardia Urbana, pupunan ba ang parte, pupunta ba sa emergency kahit «wala namang masakit», pipirmahan ba ang unang document na ibibigay ng insurance.
Inaayos ng guide na ito ang mga desisyong iyon. Ipinapaliwanag nito kung ano ang gagawin sa lugar ng aksidente, anong ebidensya ang dapat itago, paano kinukuwenta ang injuries sa katawan gamit ang legal na sistema (baremo), at anong mga deadline ang hindi dapat palampasin.
Ano ang gagawin pagkatapos ng aksidente
-
Safety at medical care
Maglagay ng warning sign, buksan ang hazard lights at isuot ang vest kung kailangang lumabas ng sasakyan. Tumawag sa 112 kung may nasaktan, at huwag galawin ang mga sugatan maliban kung may agarang panganib. Kung may sugatan, hindi dapat galawin ang mga sasakyan hanggang sabihin ng pulis o awtoridad.
-
Pagdating ng pulis
Sa Barcelona, ang Guardia Urbana ang humahawak ng mga aksidente sa loob ng city, at ang Mossos d'Esquadra sa mga kalsada sa labas ng city na sakop nila. Kapag may injuries, hindi magkasundo sa nangyari, may driver na ayaw magpakilala, o may senyales ng alak o droga, mas mabuting tawagin sila: ang atestado ang pinakamatibay na ebidensya na magagamit ninyo pagkatapos.
-
Declaración amistosa (parte amistoso)
Malaking tulong sa proseso ang parte amistoso na pinirmahan ng dalawang driver. Punan ito nang mahinahon: drawing (croquis), direksyon ng takbo, saan nagbanggaan, tamang mga sitwasyon na naka-mark at mga comment. Huwag pumirma sa parte kung hindi kayo sang-ayon sa kuwento; sa ganoong kaso, isulat na hindi kayo sang-ayon o huwag na lang pumirma at kunin ang data.
-
I-document ang lugar
Mga photo ng damage sa lahat ng sasakyan, ng final na posisyon ng mga ito, ng mga traffic sign at ng kondisyon ng kalsada. Insurance data ng kabilang driver —company at policy number— at ng lisensya niya. Pangalan at phone number ng mga testigo: ito ang pinakamadalas makalimutan, at ito ang pinakakailangan pagkatapos.
-
Pumunta sa emergency sa mismong araw
Kahit mukhang maliit lang ang sakit. Ang report ng emergency na malapit ang petsa sa aksidente ang nagpapakita na galing sa aksidente ang mga injury. Kapag ilang araw ang lumipas bago kayo nagpatingin, iyan ang pinakaginagamit na argumento ng mga insurance company para sabihing walang koneksyon ang injury sa aksidente.
-
I-report ang aksidente at huwag pumirma agad
Kailangang i-report ito sa sarili ninyong insurance sa loob ng deadline ng policy. At mas mabuting huwag pumirma ng finiquito o tumanggap ng first offer bago malaman kung gaano talaga kalala ang injuries: ang pinirmahang finiquito ay nagsasara sa claim kahit may lumabas pang secuelas pagkatapos.
Karaniwang sitwasyon sa city at kung sino ang responsable
Banggaan sa likod (alcance)
Kadalasan, ang sasakyan sa likod ang responsable, kasi hindi ito nag-maintain ng safe na distansya. Pero puwede itong kontrahin ng ebidensya: biglang preno nang walang dahilan, pag-atras, sirang brake lights o naunang banggaan ng ibang sasakyan ay puwedeng magbago nito.
Pedestrian na nasagasaan
Sa mga sasakyang de-motor, may responsabilidad objetiva (strict liability) para sa personal injuries: responsable ang driver maliban kung ang damage ay dahil lang sa ginawa ng biktima, o sa force majeure na walang kinalaman sa pagmamaneho. Ang kapabayaan ng pedestrian ay puwedeng magbawas sa compensation, pero bihira itong tuluyang mawala.
Motorsiklo at ciclomotor
Walang katawan ang motor na poprotekta sa inyo, kaya ang maliit na banggaan ay puwedeng maging malaking injury. Ang karaniwang problema ay ang paglipat ng lane nang hindi chine-check ang blind spot, at ang pagbukas ng pinto ng nakaparadang sasakyan. Dito, ang valuation ng secuelas ang kadalasang pinakamalaki sa pera.
Bisikleta at personal mobility vehicles (VMP)
Sa mga aksidente na may electric scooter, may dalawang dagdag na tanong: kung pasok ang VMP sa requirements ng ordenanza municipal —na puwedeng makaapekto sa hatian ng sisi— at kung may insurance na sasagot sa damage. Ipinapaliwanag ito sa guide tungkol sa ordenanza sa electric scooter ng Barcelona.
Sasakyang walang insurance, ninakaw o tumakas
May Consorcio de Compensación de Seguros, na sumasagot sa mga kaso ng sasakyang walang insurance, hindi kilala o ninakaw, at may sarili itong rules at deadline. Kahit tumakas ang gumawa ng aksidente, puwede pa ring mag-claim.
Sira sa kalsada
Kapag ang aksidente ay dahil sa sirang kalsada, maling signage o kulang na maintenance, hindi sa ibang driver ang claim kundi sa gobyerno (Administración) na may hawak ng kalsada, sa pamamagitan ng responsabilidad patrimonial, ayon sa prosesong ipinapaliwanag sa guide tungkol sa mga proseso sa gobyerno (administrativo) sa Barcelona.
Anong damages ang puwedeng i-claim
- Material na damage: pagpapaayos o halaga ng sasakyan, mga personal na gamit na nasira, helmet, salamin, damit, at gastos sa grúa (tow truck) at depósito.
- Basic na personal damage: ang mga araw mula sa aksidente hanggang mag-stabilize ang injuries.
- Special na personal damage: ang mga araw na bumaba ang quality of life ninyo, depende kung gaano kalaki ang limitasyon, at ang mga araw na naka-confine sa hospital o inoperahan.
- Mga secuela: ang mga limitasyon na natitira pagkatapos mag-stabilize, sa paggana man ng katawan o sa itsura.
- Gastos: medical care, rehabilitation, prosthesis, biyahe, at ang estimate ng mga gastos sa future kapag kailangan dahil sa secuela.
- Nawalang kita (lucro cesante): ang kitang hindi natanggap habang naka-sick leave at, kung applicable, ang mawawalang kita sa future kapag hindi na kayo makapagtrabaho sa parehong trabaho dahil sa secuela.
- Moral damage ng mga kamag-anak sa mga kaso ng gran invalidez (malubhang kapansanan) at ng pagkamatay, na ibinibigay ng batas sa mga kamag-anak na nakalista nito.
Paano kinukuwenta ang damage: ang baremo
Ang compensation sa personal injuries sa aksidente sa trapiko ay kinukuwenta gamit ang sistema ng Real Decreto Legislativo 8/2004, na binago ng Ley 35/2015, na kilala bilang baremo de tráfico. Ina-update ang amounts nito taon-taon, at bilang general rule, ginagamit ang amounts sa petsa kung kailan nalaman kung gaano kalaki ang damage, ibig sabihin, sa medical discharge (alta) o pag-stabilize.
Tatlong bahagi ang computation:
- Basic at special na personal damage, ayon sa mga araw hanggang mag-stabilize.
- Mga secuela, na binibigyan ng puntos ayon sa medical tables at ina-adjust ayon sa edad ng biktima.
- Financial na damage (perjuicio patrimonial): actual na gastos o nawala (daño emergente) at nawalang kita (lucro cesante).
Ang puntos ng secuelas ang nagdedesisyon sa lahat
Ang dalawang medical report tungkol sa parehong injuries ay puwedeng magkaiba nang malaki sa puntos, at may katumbas na pera ang bawat punto. Kaya ang valuation ng isang doktor na specialist sa pag-assess ng injuries sa katawan, na independent sa insurance, ang kadalasang nagdedesisyon.
Walang specific na amounts sa guide na ito: ina-update taon-taon ang tables, at nakakalito ang lumang numero. Ang amount ng isang kaso ay ma-e-estimate lang kapag hawak na ang mga medical report at ang documents ng kita.
Ang proseso ng claim
Ginawa ang sistemang ito para maresolba ang kaso nang hindi na pumupunta sa korte, at karamihan ng kaso ay natatapos bago mag-korte (extrajudicial). Ganito ang proseso:
-
First claim sa insurance (reclamación previa)
Required ito bago magdemanda. Ipinapadala ito sa insurance company ng sasakyang may kasalanan, kasama ang mga documents ng aksidente at ng mga injury, at dito nagsisimula ang mga deadline para sumagot ang insurance company.
-
Alok o sagot na may paliwanag
Dapat magbigay ang insurance ng oferta motivada kung tinatanggap nito ang liability, o ng respuesta motivada kung hindi nito tinatanggap, at ipapaliwanag kung bakit. May consequence kapag hindi sumagot o walang magandang dahilan ang sagot: ang espesyal na interest sa delay (interés de demora) ng insurance contract.
-
Magkaibang assessment ng doktor
Ipapatawag ng kompanya ang na-injure sa sarili nilang doktor. Mas mabuting pumunta na dala ang kumpletong medical record. Kung hindi tugma ang alok sa tunay na secuelas, maglabas ng sariling informe pericial (independent expert report).
-
Kasunduan o demanda sa korte
Kung makatuwiran ang alok, isinasara ito sa finiquito. Kung hindi, magfa-file ng demanda sa mga korte ng primera instancia sa Barcelona, at ang informe pericial ang pangunahing ebidensya.
Mga deadline na hindi dapat palampasin
- Isang taon para mag-claim sa insurance. Binibilang ito mula nang mag-stabilize ang mga injuries —hindi mula sa araw ng aksidente— kapag may injuries sa katawan. Mas mabuting huwag itong palampasin.
- Ang formal na claim (reclamación fehaciente) ay pumuputol sa prescripción at nagsisimula ulit ang bilang. Mas mabuting mag-iwan ng proof sa pamamagitan ng burofax sa bawat claim.
- Deadline ng policy para i-report ang aksidente sa sarili ninyong insurance. Karaniwan, napakaikli nito.
- Isang taon rin para mag-claim sa gobyerno (responsabilidad patrimonial) kapag ang aksidente ay dahil sa sira o kondisyon ng daan.
At isang practical na payo: huwag pumirma ng kahit anong document ng insurance nang hindi ito nababasa nang buo. Ang finiquito ay nagsasara sa claim, kasama ang mga damage na hindi pa alam noon.
Mga madalas itanong tungkol sa aksidente sa trapiko
Gaano katagal ang meron ako para mag-claim pagkatapos ng aksidente sa trapiko?
Bilang general rule, isang taon para mag-claim sa insurance (artículo 7.1 ng texto refundido ng Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor). Kapag may injuries, binibilang ito ng mga korte mula nang gumaling kayo o mula nang malaman kung gaano kalala ang secuelas, hindi mula sa araw ng aksidente. Ang nakasulat na claim sa insurance ay pumuputol sa plazo, at mula nang formal na maipaalam ang oferta motivada o respuesta motivada, nagsisimula ang bagong isang taon. Puwedeng iba ang plazo laban mismo sa responsable, kaya huwag nang hintayin ang katapusan ng taon.
Magkano ang makukuha ko sa isang aksidente sa trapiko?
Depende ito sa baremo ng trapiko ng Ley 35/2015 na ia-apply sa kaso ninyo: ang mga araw hanggang gumaling o mag-stabilize ang mga injury, ang puntos ng mga secuela, ang mga gastos at ang income na nawala sa inyo. Ina-update ang mga amount taon-taon, kaya walang fixed na numero: ine-estimate ito kapag hawak na ang mga medical report.
Ano ang dapat gawin ng insurance kapag nag-claim ako?
Sa loob ng tatlong buwan mula nang matanggap ang claim, dapat itong magbigay ng oferta motivada (offer na may paliwanag) ng compensation kung tinatanggap nito ang responsibility, o ng respuesta motivada kung tinatanggihan (artículo 7.2 ng parehong texto). Ang document na iyon ang simula ng negotiation: nakasulat doon kung aling bahagi ang tinatanggap at alin ang kinokontra.
Kailangan bang pumunta sa korte para makuha ang compensation?
Hindi palagi. Obligado munang mag-claim sa insurance bago magdemanda, at maraming kaso ang natatapos doon. Pumupunta sa korte kapag hindi sakop ng offer ang napatunayang damage, o kapag itinatanggi ng insurance ang responsibility.
Paano kung walang insurance ang ibang driver o tumakas siya?
Ang Consorcio de Compensación de Seguros ang nagbabayad kapag walang insurance, nakaw o hindi kilala ang sasakyan, ayon sa sarili nitong rules. Mas mabuti kung na-report na ang nangyari at naitago ang lahat ng ebidensya.
Dapat ko bang pirmahan ang first offer ng insurance?
Hindi bago ang medical discharge (alta), at hindi nang hindi ito binabasa nang buo: ang pinirmahang finiquito ay puwedeng tapusin ang claim, pati sa secuelas na lalabas pa lang.
Saan mababasa ang batas
- Real Decreto Legislativo 8/2004, texto refundido (consolidated text) ng Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, kasama ang baremo ng Ley 35/2015, consolidated text sa BOE.
- Consorcio de Compensación de Seguros, para sa mga sasakyang walang insurance, nakaw o hindi kilala.
Iba pang related na guide
Aksidente sa trapiko
Claim ng compensation sa injuries at damages: medical reports, negotiation sa insurance at demanda kung kailangan.
Tingnan ang areaCivil liability insurance (seguros de responsabilidad civil)
Ano ang sakop ng isang policy, anong mga exclusion ang dapat bantayan at paano mag-claim kapag ayaw magbayad ng insurance company.
Basahin ang guideMedical negligence sa Barcelona
Kapag lumala ang damage dahil sa sumunod na treatment: paano ito patutunayan at kanino magki-claim.
Basahin ang guideGuide na isinulat ng Ajuridic. Head lawyer: Noemí Ampurdanés Parés, abogada at member ng ICAB no. 22359, higit 30 taon nang abogado.
General information lang ito. Hindi ito legal advice at hindi nito napapalitan ang review ng isang specific na kaso: nagbabago ang batas, at ang resulta ay nakadepende sa mga nangyari, sa mga medical report at sa documents ng bawat aksidente.
Tools para sa hindi kayang i-compute ng guide na ito
Walang amount ng baremo sa guide na ito. Ang meron ay detalyadong paliwanag kung ano ang nagde-determine ng amount, ang deadline at ang listahan ng papeles.
Magkano ang makukuha ko sa isang aksidente?
Ano ang basehan ng compensation sa baremo: ang mga araw ng perjuicio, ang puntos ng mga secuela, ang nawalang income (lucro cesante), ang kasalanan din ng na-injure (culpa concurrente) at ang offer ng insurance.
Tingnan kung saan nakadepende ang amountDeadline checker
Labing-isang deadline sa multa, trabaho, damages at mana. Ilagay ang petsa ng simula at lalabas kung hanggang kailan puwedeng kumilos at ilang araw pa ang natitira.
I-check ang deadlineChecklist ng documents
Ang mga papeles para sa claim dahil sa aksidente, puwedeng i-check at i-print, para dalhin ninyo nang na-review na sa first consultation.
Buksan ang checklistBago pirmahan ang alok ng insurance
Kapag dala ninyo ang atestado o parte, ang mga medical report at ang alok ng kompanya, puwedeng i-check kung tugma ang alok sa tunay na damage. Ang opisina ay nasa Carrer del Freser, 104, sa El Clot.